Domain handlungsmotivation.de kaufen?
Wir ziehen mit dem Projekt
handlungsmotivation.de um.
Sind Sie am Kauf der Domain
handlungsmotivation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handlungsmotivation.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **

Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
In bester Absicht, Belletristik von Sunil MannAls sich Sita und Rohan das erste Mal begegnen, sind sie sich sofort sympathisch. Die beiden stehen aber stark unter Druck: Ihre Familien, die das Treffen arrangiert haben, erwarten, dass der Sohn bzw. die Tochter endlich heiratet – so, wie es die indische Tradition vorsieht. Für Sita, erfolgreiche Onkologin und in der Schweiz aufgewachsen, eigentlich undenkbar. Und doch hat sie dem Drängen nachgegeben und ist von Zürich nach Delhi gereist, um den IT-Spezialisten Rohan kennenzulernen. Es folgt eine opulente Hochzeit, Rohan zieht zu Sita in die Schweiz. Dort wird schnell klar, dass es zu mehr als Freundschaft nicht reicht. Und als Rohans gut gehütetes Geheimnis ans Licht kommt, ist nichts mehr so, wie es einmal war. Ein berührender Roman über Liebe, Normen und das Aufeinanderprallen von Tradition und freier Gesellschaft.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtstheorie in rechtspraktischer Absicht., Fachbücher von Friedrich MüllerDie denkerische Kraft und produktive Originalität von Friedrich Müller hat Schüler geprägt, Kollegen beeindruckt, Freundschaften mitbegründet und Leser bereichert. In Anerkennung und Dankbarkeit ehren Schüler und Freunde Friedrich Müller mit diesem Buch. Sie möchten gleichzeitig die Bedeutung des Werks von Friedrich Müller hervorheben. Die "Juristische Methodik" von Friedrich Müller, deren 1. Auflage 1971 erschienen ist und die in der 9. Auflage von 2004 um einen zweiten Band zum Europarecht erweitert vorliegt, enthält nach wie vor die fortschrittlichste und subtilste Gesamtdarstellung der Eigenart des juristischen Arbeitens. Ihre Grundlagen sind bereits in der Freiburger Habilitationsschrift von 1966 "Normstruktur und Normativität. Zum Verhältnis von Recht und Wirklichkeit in der juristischen Hermeneutik, entwickelt an Fragen der Verfassungsinterpretation" enthalten.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
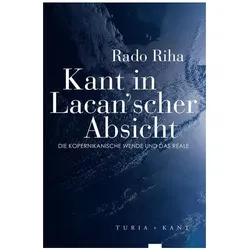
Kant in Lacan/'scher Absicht, Fachbücher von Rado RihaKants Transzendentalphilosophie wird heute oft als paradigmatischer Fall einer Korrelationsthese von Subjekt und Objekt angeführt, die sich mit ihrer Wende zur subjektiven Konstitution der Wirklichkeit dem Vorwurf ausgesetzt sieht, von jedem Realismus abzusehen, also unfähig zu sein, eine nicht-konstituierte Welt ohne Menschen zu denken. Der slowenische Philosoph Rado Riha stützt sich auf die Psychoanalyse von Jacques Lacan, aber auch auf die Philosophie von Alain Badiou. Er diskutiert Kants systematische Absicht - die letztlich in der dritten Kritik im Begriff der ästhetischen reflektierenden Urteilskraft zum Ausdruck kommt - in Bezug auf Jacques Lacans Konzept des „Realen“: Gerade Kants „kopernikanische Wende“ macht es uns möglich, den Standpunkt eines die Grenzen der subjektiven Konstitution des Objektiven überschreitenden Realismus zu vertreten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **

Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Ohne Absicht schuldig, Fachbücher von Pia AndreattaIndividuen können ohne eigenes Verschulden oder durch Fahrlässigkeit zu (Mit-)Verursachern von schweren Verletzungen oder Tötungen anderer werden. Wie gehen die Betroffenen mit solchen traumatischen Ereignissen um? Auf welche Weise setzen sie sich mit Schuld und Verantwortung auseinander und wie konfrontiert sie ihre Umwelt damit? Im Fokus dieser empirischen Studie stehen Schuldzuschreibungen, Prozesse der Verantwortungsübernahme, die Begegnung und Kommunikation von Verursachern und Opfern sowie die soziale Wiederherstellung der Subjekte und ihrer Beziehungen. Als theoretische Grundlage der Untersuchung dient die Psychotraumatologie. Auf der Basis der dargelegten Fallbeispiele wird die Frage diskutiert, wie Trauma und Schuld ineinandergreifen. Die daraus gewonnenen Erkenntnisse werden von der Autorin zu einem Konfliktmodell zusammengeführt, das zur Mediation des Konflikts dient.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In bester Absicht, Belletristik von Sunil MannAls sich Sita und Rohan das erste Mal begegnen, sind sie sich sofort sympathisch. Die beiden stehen aber stark unter Druck: Ihre Familien, die das Treffen arrangiert haben, erwarten, dass der Sohn bzw. die Tochter endlich heiratet – so, wie es die indische Tradition vorsieht. Für Sita, erfolgreiche Onkologin und in der Schweiz aufgewachsen, eigentlich undenkbar. Und doch hat sie dem Drängen nachgegeben und ist von Zürich nach Delhi gereist, um den IT-Spezialisten Rohan kennenzulernen. Es folgt eine opulente Hochzeit, Rohan zieht zu Sita in die Schweiz. Dort wird schnell klar, dass es zu mehr als Freundschaft nicht reicht. Und als Rohans gut gehütetes Geheimnis ans Licht kommt, ist nichts mehr so, wie es einmal war. Ein berührender Roman über Liebe, Normen und das Aufeinanderprallen von Tradition und freier Gesellschaft.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtstheorie in rechtspraktischer Absicht., Fachbücher von Friedrich MüllerDie denkerische Kraft und produktive Originalität von Friedrich Müller hat Schüler geprägt, Kollegen beeindruckt, Freundschaften mitbegründet und Leser bereichert. In Anerkennung und Dankbarkeit ehren Schüler und Freunde Friedrich Müller mit diesem Buch. Sie möchten gleichzeitig die Bedeutung des Werks von Friedrich Müller hervorheben. Die "Juristische Methodik" von Friedrich Müller, deren 1. Auflage 1971 erschienen ist und die in der 9. Auflage von 2004 um einen zweiten Band zum Europarecht erweitert vorliegt, enthält nach wie vor die fortschrittlichste und subtilste Gesamtdarstellung der Eigenart des juristischen Arbeitens. Ihre Grundlagen sind bereits in der Freiburger Habilitationsschrift von 1966 "Normstruktur und Normativität. Zum Verhältnis von Recht und Wirklichkeit in der juristischen Hermeneutik, entwickelt an Fragen der Verfassungsinterpretation" enthalten.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
-
Kant in Lacan/'scher Absicht, Fachbücher von Rado RihaKants Transzendentalphilosophie wird heute oft als paradigmatischer Fall einer Korrelationsthese von Subjekt und Objekt angeführt, die sich mit ihrer Wende zur subjektiven Konstitution der Wirklichkeit dem Vorwurf ausgesetzt sieht, von jedem Realismus abzusehen, also unfähig zu sein, eine nicht-konstituierte Welt ohne Menschen zu denken. Der slowenische Philosoph Rado Riha stützt sich auf die Psychoanalyse von Jacques Lacan, aber auch auf die Philosophie von Alain Badiou. Er diskutiert Kants systematische Absicht - die letztlich in der dritten Kritik im Begriff der ästhetischen reflektierenden Urteilskraft zum Ausdruck kommt - in Bezug auf Jacques Lacans Konzept des „Realen“: Gerade Kants „kopernikanische Wende“ macht es uns möglich, den Standpunkt eines die Grenzen der subjektiven Konstitution des Objektiven überschreitenden Realismus zu vertreten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
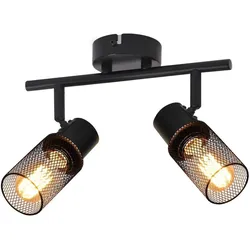
DECKENLEUCHTE Absicht 2-flammig 30/16/21 cm Deckenlampe【Hochwertiges Design】 Die Deckenlampe Vintage Schwarz besteht aus hochwertigem Metallmaterial, das rost- und feuchtigkeitsbeständig ist. Der Lampenschirm präsentiert einen luxuriösen und eleganten Design. Das schwarze Außendesign eignet sich auch sehr gut für jedes Wohnzimmer. 【E27 Fassung】 Die Strahler Deckenleuchte ist nicht in der Verpackung enthalten Leuchtmittel. Sie können Ihre bevorzugte E27 Lampe zur Anpassung wählen, einschließlich regulärer LED und Glühlampen. 【Drehbar & Schwenkbar】 Die Deckenstrahler 2 Flammig kann um 330°nach links und rechts und 90° nach oben und unten gedreht werden. Erfüllen Sie ganz einfach die Beleuchtungsbedarfe Ihres Raumes, indem Sie in verschiedene Richtungen zeigen, perfekt für die Beleuchtung von Flur und Schlafzimmer. 【Breite Anwendungen】 Die Deckenstrahler Schwarz Metall ist in verschiedenen Szenarien weit verbreitet, einschließlich Schlafzimmer, Wohnzimmer, Küchen, Flur, Arbeitszimmer, Esszimmer, etc. Es kann als Hauptbeleuchtungsgerät oder als lokale Beleuchtungseinrichtung verwendet werden. 【Einfach zu installieren】 Dieser Deckenleuchte Wohnzimmer erfordert keine komplizierten Installationsschritte: Bohren Sie einfach Löcher und ziehen Sie die Leuchte an der Decke, Wand oder einer anderen geeigneten Position fest, dann stecken Sie den Lampenhalter in den Lampenhalter.31,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
DECKENLEUCHTE Absicht 3-flammig 48/16/21 cm Deckenlampe【Hochwertiges Design】 Die Deckenlampe Vintage Schwarz besteht aus hochwertigem Metallmaterial, das rost- und feuchtigkeitsbeständig ist. Der Lampenschirm präsentiert einen luxuriösen und eleganten Design. Das schwarze Außendesign eignet sich auch sehr gut für jedes Wohnzimmer. 【E27 Fassung】 Die Strahler Deckenleuchte ist nicht in der Verpackung enthalten Leuchtmittel. Sie können Ihre bevorzugte E27 Lampe zur Anpassung wählen, einschließlich regulärer LED und Glühlampen. 【Drehbar & Schwenkbar】 Die Deckenstrahler 3 Flammig kann um 330°nach links und rechts und 90° nach oben und unten gedreht werden. Erfüllen Sie ganz einfach die Beleuchtungsbedarfe Ihres Raumes, indem Sie in verschiedene Richtungen zeigen, perfekt für die Beleuchtung von Flur und Schlafzimmer. 【Breite Anwendungen】 Die Deckenstrahler Schwarz Metall ist in verschiedenen Szenarien weit verbreitet, einschließlich Schlafzimmer, Wohnzimmer, Küchen, Flur, Arbeitszimmer, Esszimmer, etc. Es kann als Hauptbeleuchtungsgerät oder als lokale Beleuchtungseinrichtung verwendet werden. 【Einfach zu installieren】 Dieser Deckenleuchte Wohnzimmer erfordert keine komplizierten Installationsschritte: Bohren Sie einfach Löcher und ziehen Sie die Leuchte an der Decke, Wand oder einer anderen geeigneten Position fest, dann stecken Sie den Lampenhalter in den Lampenhalter.38,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.