Domain handlungsmotivation.de kaufen?
Wir ziehen mit dem Projekt
handlungsmotivation.de um.
Sind Sie am Kauf der Domain
handlungsmotivation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handlungsmotivation.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Ohne Absicht schuldig, Fachbücher von Pia AndreattaIndividuen können ohne eigenes Verschulden oder durch Fahrlässigkeit zu (Mit-)Verursachern von schweren Verletzungen oder Tötungen anderer werden. Wie gehen die Betroffenen mit solchen traumatischen Ereignissen um? Auf welche Weise setzen sie sich mit Schuld und Verantwortung auseinander und wie konfrontiert sie ihre Umwelt damit? Im Fokus dieser empirischen Studie stehen Schuldzuschreibungen, Prozesse der Verantwortungsübernahme, die Begegnung und Kommunikation von Verursachern und Opfern sowie die soziale Wiederherstellung der Subjekte und ihrer Beziehungen. Als theoretische Grundlage der Untersuchung dient die Psychotraumatologie. Auf der Basis der dargelegten Fallbeispiele wird die Frage diskutiert, wie Trauma und Schuld ineinandergreifen. Die daraus gewonnenen Erkenntnisse werden von der Autorin zu einem Konfliktmodell zusammengeführt, das zur Mediation des Konflikts dient.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtstheorie in rechtspraktischer Absicht., Fachbücher von Friedrich MüllerDie denkerische Kraft und produktive Originalität von Friedrich Müller hat Schüler geprägt, Kollegen beeindruckt, Freundschaften mitbegründet und Leser bereichert. In Anerkennung und Dankbarkeit ehren Schüler und Freunde Friedrich Müller mit diesem Buch. Sie möchten gleichzeitig die Bedeutung des Werks von Friedrich Müller hervorheben. Die "Juristische Methodik" von Friedrich Müller, deren 1. Auflage 1971 erschienen ist und die in der 9. Auflage von 2004 um einen zweiten Band zum Europarecht erweitert vorliegt, enthält nach wie vor die fortschrittlichste und subtilste Gesamtdarstellung der Eigenart des juristischen Arbeitens. Ihre Grundlagen sind bereits in der Freiburger Habilitationsschrift von 1966 "Normstruktur und Normativität. Zum Verhältnis von Recht und Wirklichkeit in der juristischen Hermeneutik, entwickelt an Fragen der Verfassungsinterpretation" enthalten.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
In bester Absicht, Belletristik von Sunil MannAls sich Sita und Rohan das erste Mal begegnen, sind sie sich sofort sympathisch. Die beiden stehen aber stark unter Druck: Ihre Familien, die das Treffen arrangiert haben, erwarten, dass der Sohn bzw. die Tochter endlich heiratet – so, wie es die indische Tradition vorsieht. Für Sita, erfolgreiche Onkologin und in der Schweiz aufgewachsen, eigentlich undenkbar. Und doch hat sie dem Drängen nachgegeben und ist von Zürich nach Delhi gereist, um den IT-Spezialisten Rohan kennenzulernen. Es folgt eine opulente Hochzeit, Rohan zieht zu Sita in die Schweiz. Dort wird schnell klar, dass es zu mehr als Freundschaft nicht reicht. Und als Rohans gut gehütetes Geheimnis ans Licht kommt, ist nichts mehr so, wie es einmal war. Ein berührender Roman über Liebe, Normen und das Aufeinanderprallen von Tradition und freier Gesellschaft.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ohne Absicht schuldig, Fachbücher von Pia AndreattaIndividuen können ohne eigenes Verschulden oder durch Fahrlässigkeit zu (Mit-)Verursachern von schweren Verletzungen oder Tötungen anderer werden. Wie gehen die Betroffenen mit solchen traumatischen Ereignissen um? Auf welche Weise setzen sie sich mit Schuld und Verantwortung auseinander und wie konfrontiert sie ihre Umwelt damit? Im Fokus dieser empirischen Studie stehen Schuldzuschreibungen, Prozesse der Verantwortungsübernahme, die Begegnung und Kommunikation von Verursachern und Opfern sowie die soziale Wiederherstellung der Subjekte und ihrer Beziehungen. Als theoretische Grundlage der Untersuchung dient die Psychotraumatologie. Auf der Basis der dargelegten Fallbeispiele wird die Frage diskutiert, wie Trauma und Schuld ineinandergreifen. Die daraus gewonnenen Erkenntnisse werden von der Autorin zu einem Konfliktmodell zusammengeführt, das zur Mediation des Konflikts dient.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtstheorie in rechtspraktischer Absicht., Fachbücher von Friedrich MüllerDie denkerische Kraft und produktive Originalität von Friedrich Müller hat Schüler geprägt, Kollegen beeindruckt, Freundschaften mitbegründet und Leser bereichert. In Anerkennung und Dankbarkeit ehren Schüler und Freunde Friedrich Müller mit diesem Buch. Sie möchten gleichzeitig die Bedeutung des Werks von Friedrich Müller hervorheben. Die "Juristische Methodik" von Friedrich Müller, deren 1. Auflage 1971 erschienen ist und die in der 9. Auflage von 2004 um einen zweiten Band zum Europarecht erweitert vorliegt, enthält nach wie vor die fortschrittlichste und subtilste Gesamtdarstellung der Eigenart des juristischen Arbeitens. Ihre Grundlagen sind bereits in der Freiburger Habilitationsschrift von 1966 "Normstruktur und Normativität. Zum Verhältnis von Recht und Wirklichkeit in der juristischen Hermeneutik, entwickelt an Fragen der Verfassungsinterpretation" enthalten.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
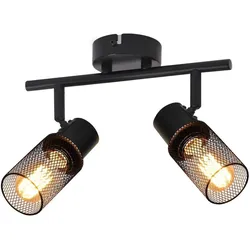
DECKENLEUCHTE Absicht 2-flammig 30/16/21 cm Deckenlampe【Hochwertiges Design】 Die Deckenlampe Vintage Schwarz besteht aus hochwertigem Metallmaterial, das rost- und feuchtigkeitsbeständig ist. Der Lampenschirm präsentiert einen luxuriösen und eleganten Design. Das schwarze Außendesign eignet sich auch sehr gut für jedes Wohnzimmer. 【E27 Fassung】 Die Strahler Deckenleuchte ist nicht in der Verpackung enthalten Leuchtmittel. Sie können Ihre bevorzugte E27 Lampe zur Anpassung wählen, einschließlich regulärer LED und Glühlampen. 【Drehbar & Schwenkbar】 Die Deckenstrahler 2 Flammig kann um 330°nach links und rechts und 90° nach oben und unten gedreht werden. Erfüllen Sie ganz einfach die Beleuchtungsbedarfe Ihres Raumes, indem Sie in verschiedene Richtungen zeigen, perfekt für die Beleuchtung von Flur und Schlafzimmer. 【Breite Anwendungen】 Die Deckenstrahler Schwarz Metall ist in verschiedenen Szenarien weit verbreitet, einschließlich Schlafzimmer, Wohnzimmer, Küchen, Flur, Arbeitszimmer, Esszimmer, etc. Es kann als Hauptbeleuchtungsgerät oder als lokale Beleuchtungseinrichtung verwendet werden. 【Einfach zu installieren】 Dieser Deckenleuchte Wohnzimmer erfordert keine komplizierten Installationsschritte: Bohren Sie einfach Löcher und ziehen Sie die Leuchte an der Decke, Wand oder einer anderen geeigneten Position fest, dann stecken Sie den Lampenhalter in den Lampenhalter.31,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
DECKENLEUCHTE Absicht 3-flammig 48/16/21 cm Deckenlampe【Hochwertiges Design】 Die Deckenlampe Vintage Schwarz besteht aus hochwertigem Metallmaterial, das rost- und feuchtigkeitsbeständig ist. Der Lampenschirm präsentiert einen luxuriösen und eleganten Design. Das schwarze Außendesign eignet sich auch sehr gut für jedes Wohnzimmer. 【E27 Fassung】 Die Strahler Deckenleuchte ist nicht in der Verpackung enthalten Leuchtmittel. Sie können Ihre bevorzugte E27 Lampe zur Anpassung wählen, einschließlich regulärer LED und Glühlampen. 【Drehbar & Schwenkbar】 Die Deckenstrahler 3 Flammig kann um 330°nach links und rechts und 90° nach oben und unten gedreht werden. Erfüllen Sie ganz einfach die Beleuchtungsbedarfe Ihres Raumes, indem Sie in verschiedene Richtungen zeigen, perfekt für die Beleuchtung von Flur und Schlafzimmer. 【Breite Anwendungen】 Die Deckenstrahler Schwarz Metall ist in verschiedenen Szenarien weit verbreitet, einschließlich Schlafzimmer, Wohnzimmer, Küchen, Flur, Arbeitszimmer, Esszimmer, etc. Es kann als Hauptbeleuchtungsgerät oder als lokale Beleuchtungseinrichtung verwendet werden. 【Einfach zu installieren】 Dieser Deckenleuchte Wohnzimmer erfordert keine komplizierten Installationsschritte: Bohren Sie einfach Löcher und ziehen Sie die Leuchte an der Decke, Wand oder einer anderen geeigneten Position fest, dann stecken Sie den Lampenhalter in den Lampenhalter.38,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.